前段时间在整理日本信用卡充值链路玩法 和 EPOS 金卡 2026 年新规:充值不再给积分,年间 100 万修行还能怎么刷 的时候,发现日本的チャージルート(充值链路)变化实在太快了。上个月还能拿 3% 的路线,这个月可能因为某家发卡行改了规则就只剩 1%,而且每个人手上的卡都不一样,别人画好的路线图拿过来,还要自己一张张对照「我这张卡能不能走、走了拿多少」。另一个困扰更日常:站在便利店收银台前,钱包里四五张卡,到底刷哪张最划算,往往是排在后面的人开始不耐烦了我还没想明白。于是这几天我干脆动手做了两个小网站,一个解决「回家怎么充值」,一个解决「在店里刷哪张」,现在都已经上线,免费使用。
为什么要做这两个工具
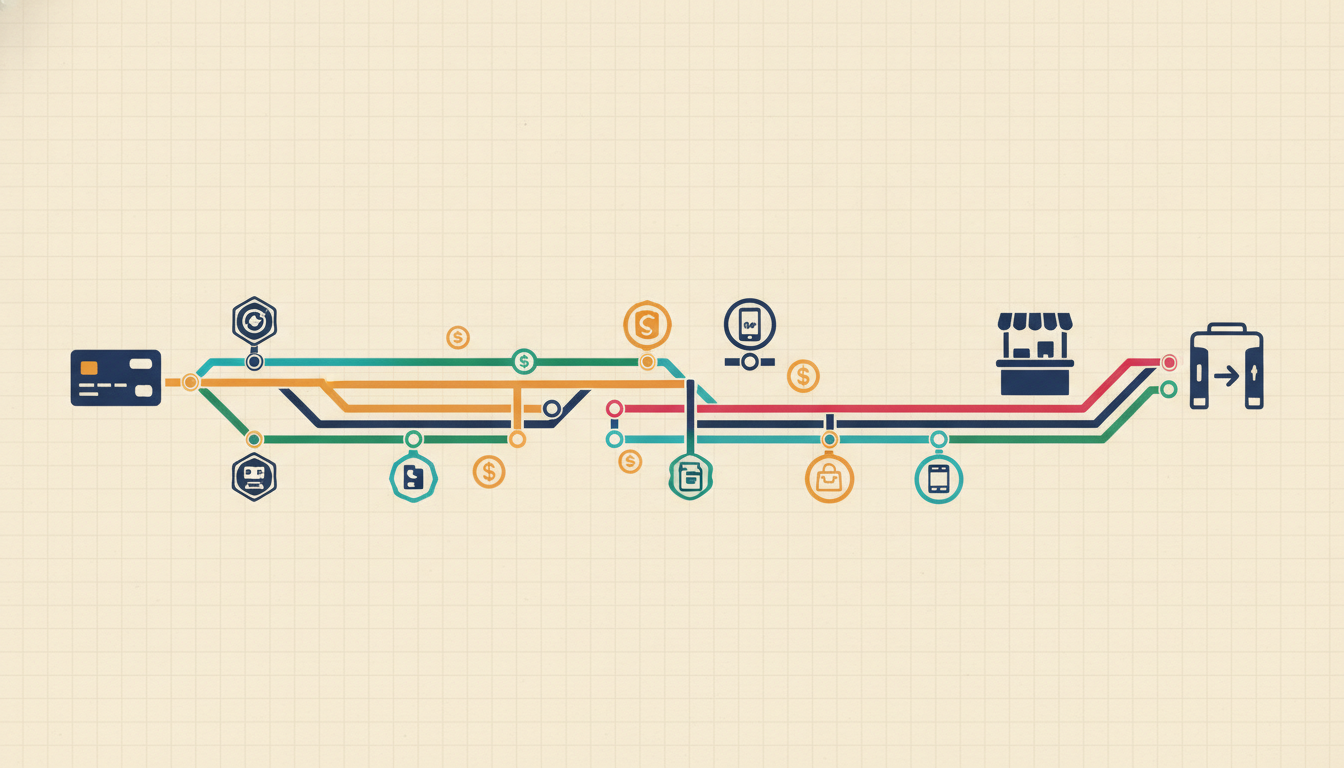
先简单说一下背景。所谓充值链路,就是用信用卡或借记卡给 A 支付工具充值,A 再充值给 B,最后用 B 去消费,每一步都可能拿到积分,叠加起来的总还元率就会明显高于直接刷卡。比如用 2% 的借记卡给 [[au Pay]] 充值,再从 au PAY 充到 [[V Point Pay]] 去消费,单看每一步只有零点几个百分点,加起来就能到 3%。之前写过的 给 au Pay 充值可以获得积分的信用卡推荐 和 通过 au Pay 给 Nanaco 充值的方法,其实讲的就是这个链路里的某一段。
这个圈子里已经有很好的资料。富山的「Z 家のお得メモ」每隔一段时间会更新一张「高還元チャージルート」的大图,把主要路线和规则变化都画在一张图上,信息密度非常高;[[Poinmy]] 则做了「決済ルート検索」和「お店から探す」的速查表。我平时也一直在参考这两个站,但用久了会发现两个不太顺手的地方。第一,大图是给所有人看的,我要自己从里面找出跟我手上的卡相关的那几条线;第二,到了店里还是要自己心算,比如三井住友在这家店算不算对象店、三菱 UFJ 是不是要用实体卡、JCB W 有没有登记,这些条件一多就容易记混。所以我想要的东西很明确:输入我持有的卡,直接告诉我最佳路线并画出来;输入店名,直接从我的钱包里挑出那一张。
高還元チャージ路線案内:输入手里的卡,画出充值路线图
第一个网站叫「高還元チャージ路線案内」,地址是 charge-route.einverne.info。打开之后在左边添加自己持有的卡,目前收录了 73 张:其中 60 张来自 [[価格.com]] 信用卡人气排行的前 3 页,另外 13 张是排行榜里没有、但在充值链路里特别常用的起点,比如カテエネ BANK デビット、[[V NEOBANK]] デビット、楽天銀行デビット、リクルートカード 等。像楽天カード 这种有多个国际品牌的卡,还可以只勾选自己实际持有的品牌,因为很多充值只认特定品牌,比如 [[Revolut]] 只有 Mastercard 入金免手续费、au PAY 不接受 Visa 和 JCB 的信用卡充值。
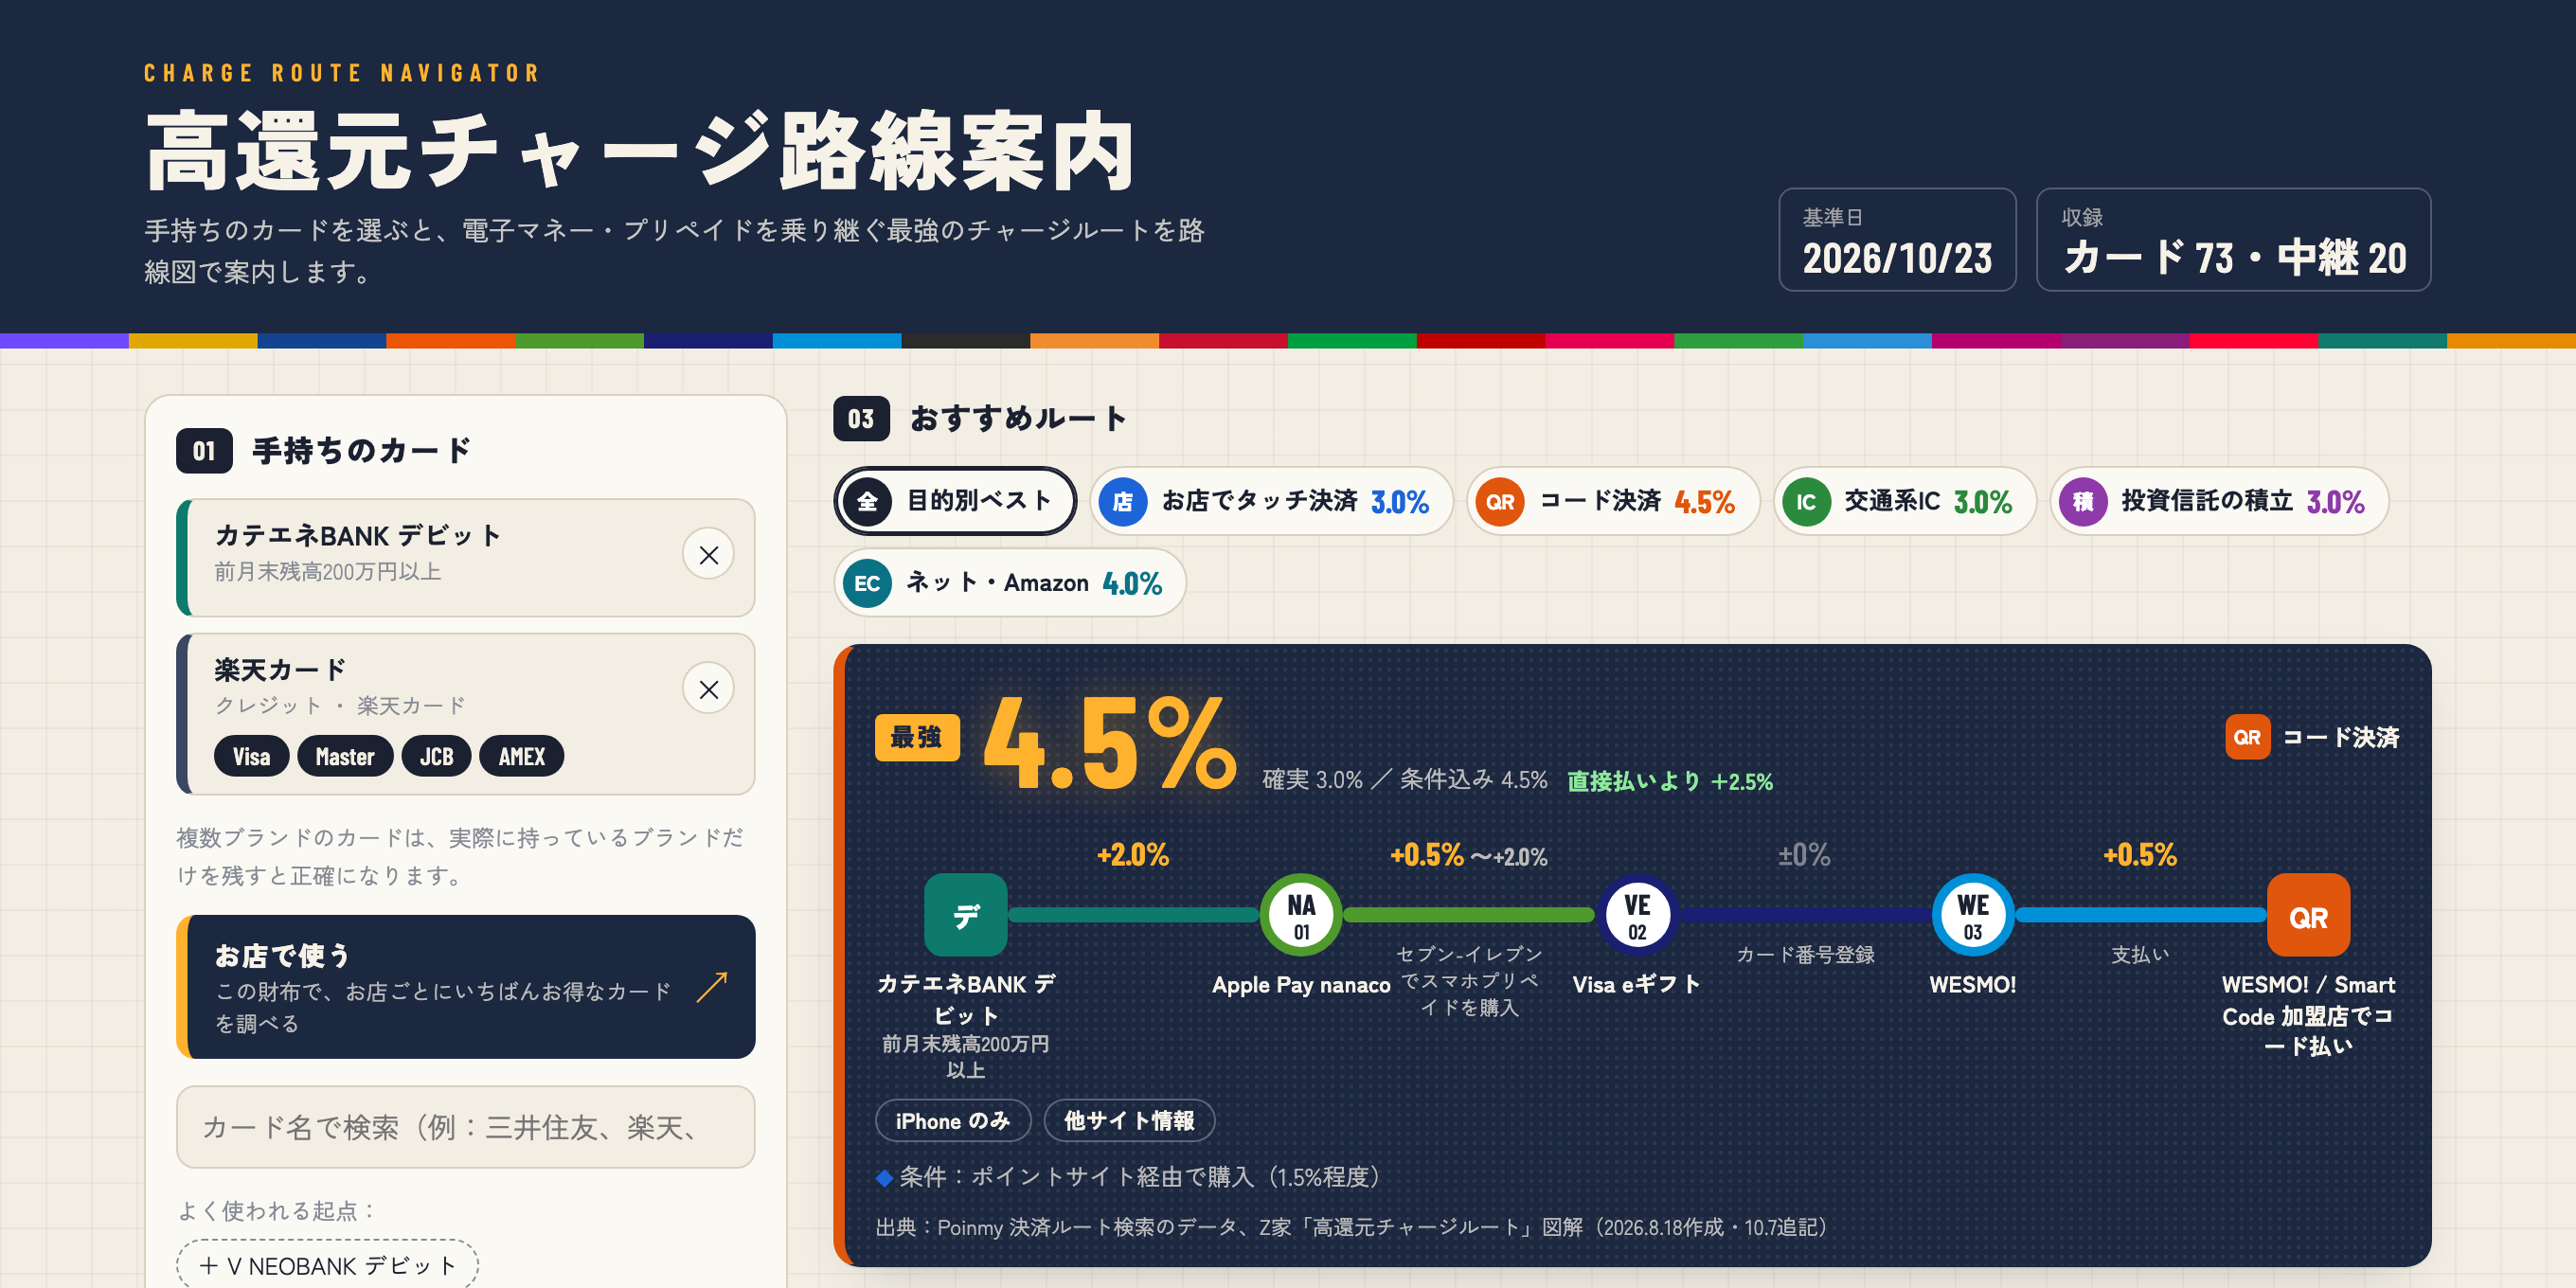
选好卡之后,右边会按用途给出最佳路线:店里的触碰支付、扫码支付、交通 IC、投资信托定投、网购。每条路线都画成类似东京地铁站名牌的样子,每一段线上标着这一步拿多少还元、用什么方式充值(Apple Pay、绑卡号、在セブン - イレブン购买等),下面再列出月度上限和注意事项。以我自己常用的组合「カテエネ BANK デビット(前月末余额 200 万日元以上,2% 还元)+ 楽天カード」为例,目前排第一的是 4.5% 的 WESMO! 路线:用借记卡给 Apple Pay 的 [[nanaco]] 充值拿 2%,在セブン - イレブン 用 nanaco 购买 Visa e ギフト(出示セブン - イレブン 应用 +0.5%,经由积分网站再拿 1.5% 左右),再把 Visa e ギフト 充进 [[WESMO!]],最后在 Smart Code 加盟店扫码支付拿 0.5%。这条路线的 4.5% 里有 1.5% 依赖积分网站,所以页面上会同时写出「確実 3.0%」,不会把条件性的部分当成稳拿的。
排在后面的还有两条很实用的:经由 [[ANA Pay]] → [[楽天 Edy]] → 楽天キャッシュ 去用楽天ペイ 付款,最多 4.0%,但楽天 Edy 转楽天キャッシュ 从 2026 年 8 月起每月只能转 10000 日元;以及 2026 年 10 月 20 日刚开始的「AEON Pay 到哪里都 1.5%」,用借记卡给 Apple Pay 的 [[WAON]] 充值,再在 iAEON 应用里转到 [[AEON Pay]],合计 3.5%,1.5% 的部分每月限 20000 日元。页面会把这类上限直接标成「月 1 万円まで(最大 300 円 / 月)」,让人一眼看出这条线值不值得花时间。
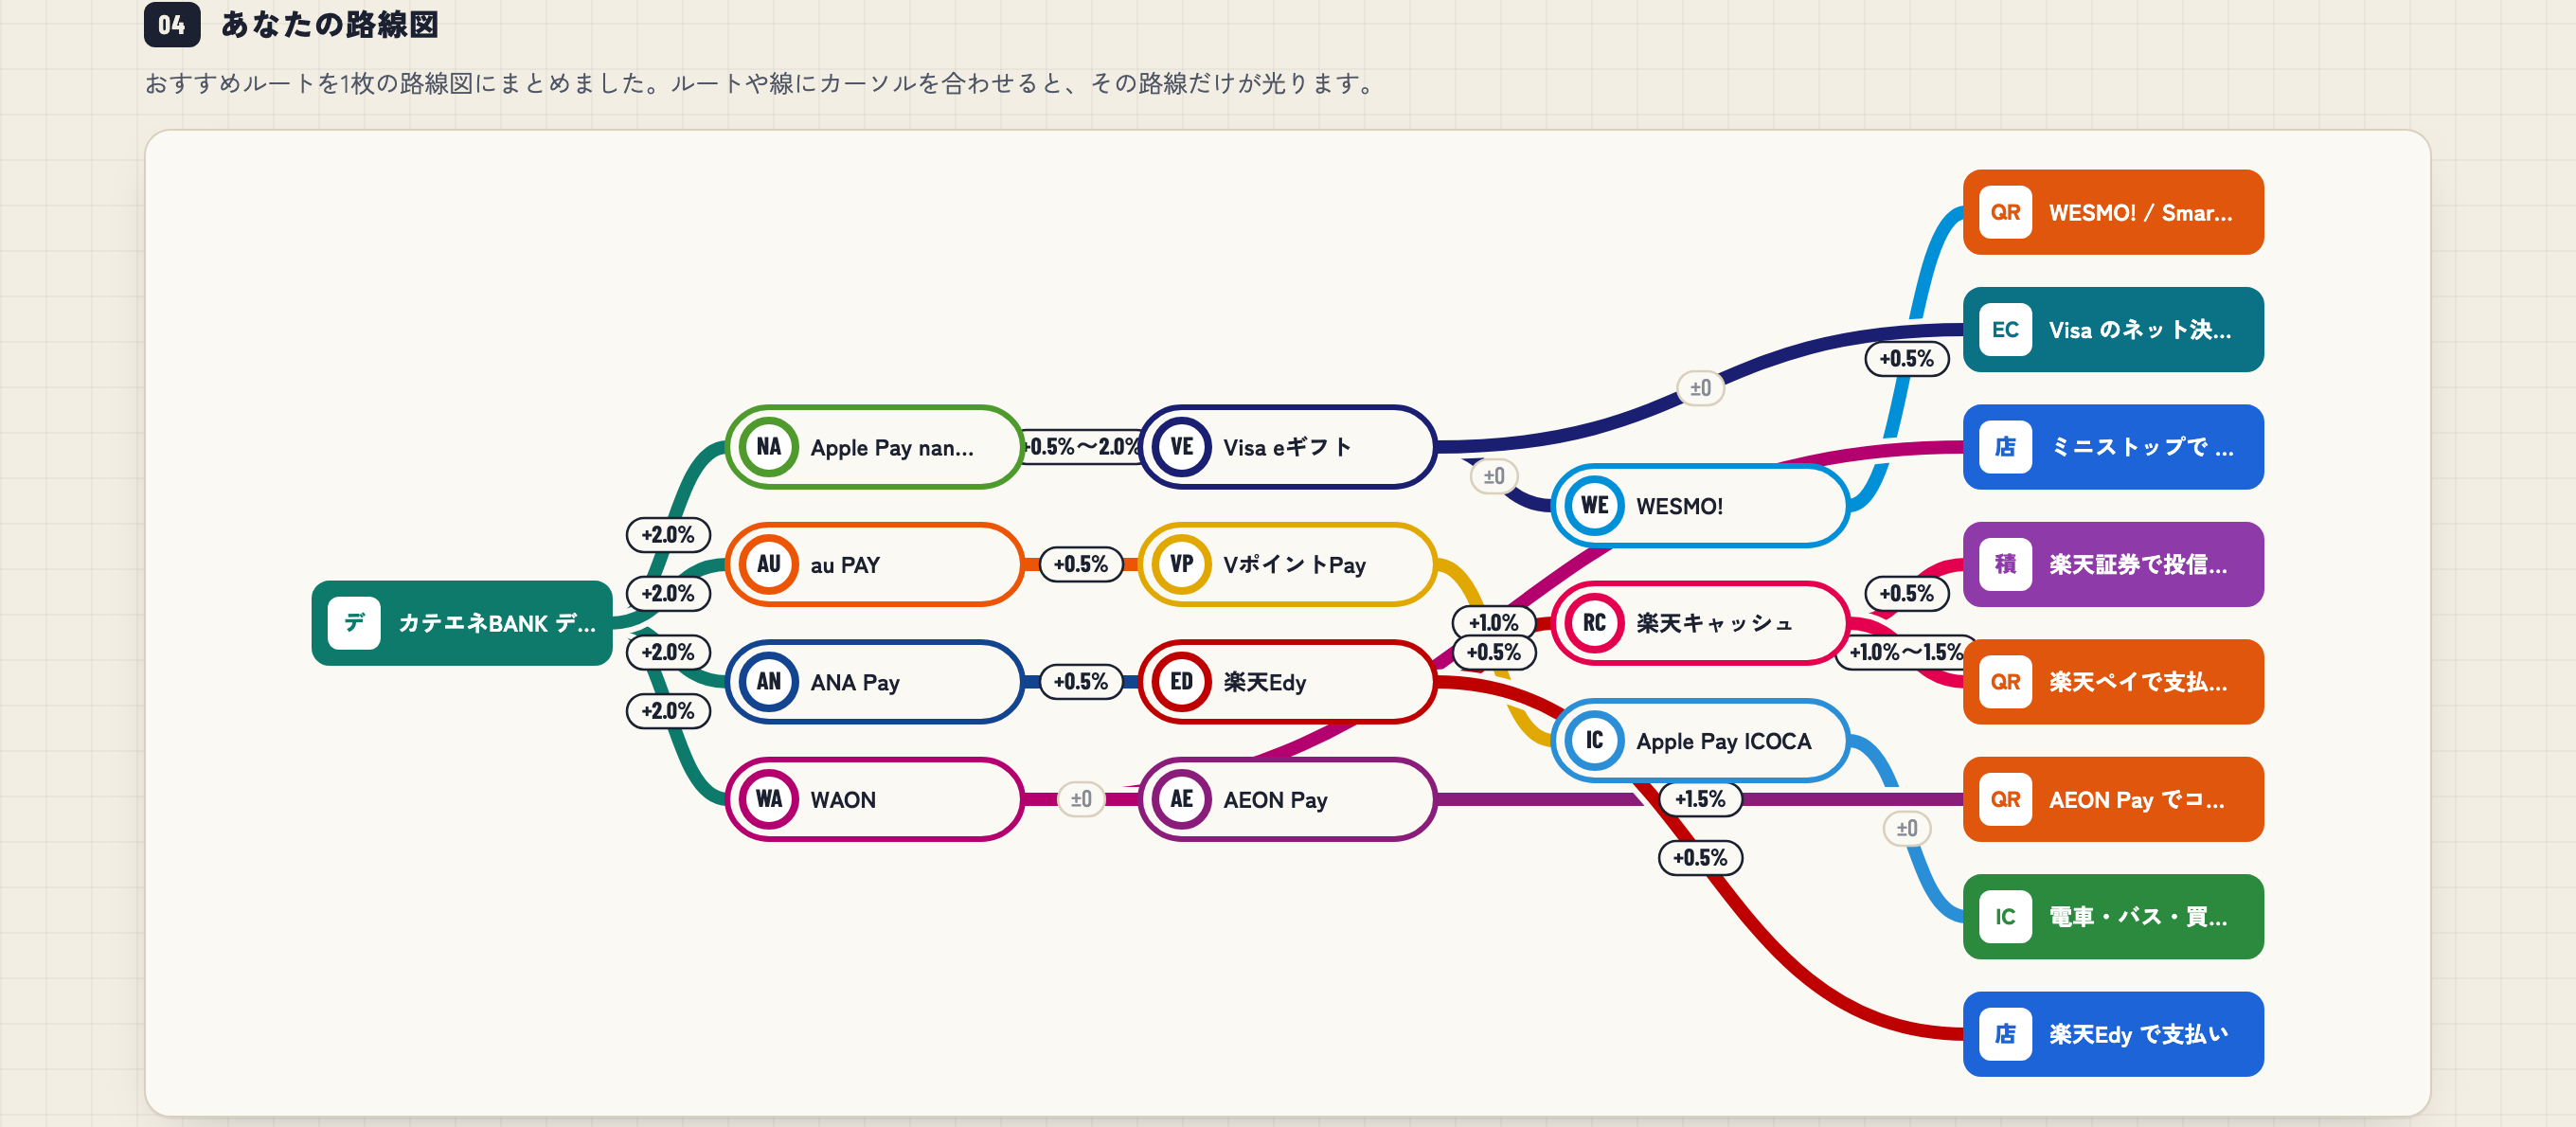
我自己最喜欢的是下面的「あなたの路線図」:它把各个用途的最佳路线合并成一张图,左边是你的卡,中间是各个中继的钱包,右边是最终的使用场景,鼠标放到某条路线上,那条线就会单独亮起来。这张图其实就是把 Z 家 那张大图里只属于你的那一部分抽出来,第一次看到自己的卡被画成路线图的时候还挺有成就感的。
页面下方还有两块内容。一块是价格.com 那 60 张人气卡的「充值适性」排行,按「只持有这一张卡时能走出的最强路线」来排名,点开可以看到每张卡的规则说明和价格.com 专家点评;另一块是「再办一张年费免费的卡能提升多少」的建议,比如你手上只有楽天カード,它会告诉你加一张哪张卡、在哪个用途上能从多少涨到多少。
基准日和可信度:规则一直在变
做这个工具时我最在意的一点,是规则的时效性。比如 V NEOBANK デビット 从 2026 年 11 月 1 日起基础还元率从 1.5% 降到 1.25%,而且给电子钱包、他社支付服务的充值、铁路、公共费用都不再给积分;更麻烦的是它按「売上確定データ」到达的日期判定,10 月底刷的充值也可能被算进新规则。V NEOBANK 本身也已经宣布 2027 年 3 月 28 日结束服务。所以网站里每条规则都带有生效日期,左边有一个「基准日」可以调整,点一下「11/1 改定後を見る」就能看到改版之后你的最佳路线会变成什么样,提前做准备。
另一个设计是可信度标记。每条路线都会标出是「確認済み」(官方页面或 Z 家 图解直接写明)、「他サイト情報」(来自 Poinmy、价格.com 专家点评或新闻)还是「推定・要確認」(根据同系列卡的规则推断)。我宁可让一些没有可靠数据的卡只按直接刷卡计算,也不想编一个看起来很漂亮的数字。页面最下面还整理了一条规则变化的时间线,从 2025 年 12 月 JAL Pay 充值降到 0.1%,到 2027 年 3 月 V NEOBANK 结束服务,改善和改恶都列在里面。
このお店、どのカード?:在收银台前马上做决定
第二个网站叫「このお店、どのカード?」,地址是 which-card.einverne.info,思路参考了 Poinmy 的「お店から探す」。使用方法非常简单:在输入框里打店名,片假名、平假名、简称都可以,比如「セブン」「スタバ」「すき」,选中店铺之后,它会从你钱包里的卡中挑出一张还元最高的,直接显示卡面、付款方式和还元率。目前收录了 67 家店铺和连锁品牌,覆盖便利店、快餐和家庭餐厅、咖啡店、超市、药妆店和几家网购平台。
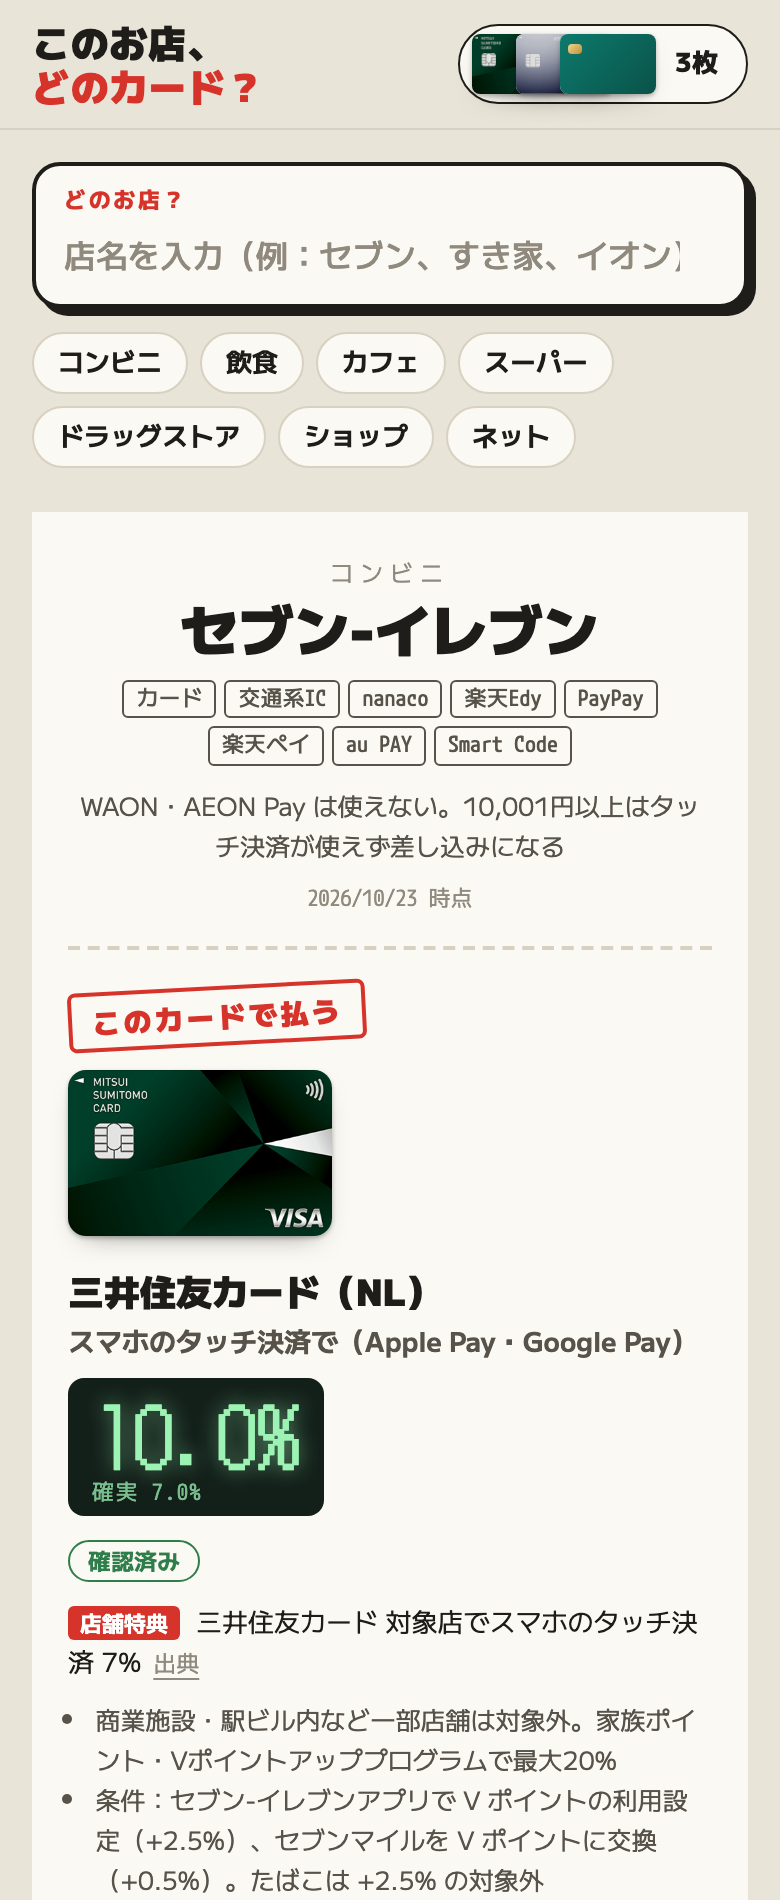
上面这张图是我拿着三井住友カード(NL)、JCB カード W 和カテエネ BANK デビット 查セブン - イレブン 的结果:三井住友 NL 用手机触碰支付是 7%,如果再在セブン - イレブン 应用里设置 V 积分(+2.5%)并把セブンマイル 换成 V 积分(+0.5%),最多 10%,页面会同时显示「確実 7.0%」。换成すき家 的话,第一名就变成了 JCB カード W 的 10.5%,因为すき家 从 2026 年 4 月 16 日起加入了 JCB 的 J-POINT パートナー,W 系卡是 21 倍。卡面图片直接用了价格.com 上的卡面,扫一眼就知道该从钱包里拿哪张,这是我觉得比纯文字列表好用很多的地方。
它并不只看直接刷卡。底层用的是 charge-route 的同一套路线计算,所以如果先充值到某个钱包再付款更划算,结果会显示成「AEON Pay で支払い」这样的形式,卡面右下角贴上钱包的标记,展开还能看到完整的充值链路。另外有一些优惠只在特定日子才有,比如イオン 每月 20 日和 30 日的お客さま感謝デー 用イオン 系卡或 AEON Pay 付款可以当场打 95 折,ミニストップ 用 AEON Pay 在周五、周六、周日是 10 倍积分,这些都会以「毎月 20 ・ 30 日は さらに +5.0%」这样的提示写在结果里,提醒你换个日子去会更划算。结果页还会列出结账前可以先出示的积分卡,比如セブン - イレブン 应用和 nanaco,以及「你没有、但办了会更强」的几张卡。
两个网站之间也打通了。在 charge-route 里添加好卡以后,左边会出现一个「お店で使う」的按钮,点一下就会带着同一个钱包打开 which-card,不用重新选卡。钱包的内容保存在网址里,没有任何账号和服务器端存储,所以可以直接把链接加到书签,或者发给家人用同一套设置。
整理数据时踩到的几个坑
为了让店铺优惠尽量准确,我把三井住友、三菱 UFJ、JCB 这几家的规则对照官方页面重新核对了一遍,结果发现不少和我之前印象不一样的地方,这里单独记录一下,即使不用这两个网站,这些规则本身也值得知道。
[[三井住友カード]] 的对象店 7% 现在只认手机的触碰支付。从 2025 年 12 月 1 日起,用实体卡触碰只能拿通常积分,必须用 Apple Pay 或 Google Pay 里的 Visa、Mastercard 触碰才行,iD 支付也不算。最容易踩的坑是自助收银机:如果你按了「Apple Pay」按钮,系统会按 iD 处理,就不在对象内了,要选「クレジットカード」再拿手机去碰。另外 Google Pay 不支持 Mastercard 触碰,所以安卓用户拿 Mastercard 版的 NL 是吃不到 7% 的;单笔超过 10000 日元时可能要插卡,插卡的部分也不算。ファミリーマート 不在对象店里,ビジネスオーナーズ 系列的卡也不在对象内,而 Olive 的信用模式从 2026 年 2 月起是 8%,这部分可以参考之前写的 我的第六张信用卡 SMBC 三井住友 Olive。
[[三菱 UFJ カード]] 的规则正好反过来。它的对象店 7% 只认实体卡(插卡或实体卡触碰)和 Apple Pay 的 QUICPay,手机里的 Visa、Mastercard 触碰和 iD 反而不算。还要注意这个 7% 是按 1 积分等于 5 日元的商品兑换价值计算的,如果换成现金回馈是 4 日元,实际只有 5.6%;而且特别积分每个集计期间(每月 16 日到次月 15 日)只算 50000 日元以内的消费。好消息是 2026 年 12 月 16 日起 AMEX 品牌也将覆盖全部对象店,坏消息是ドミー 会在 2026 年 12 月 15 日退出对象店。
[[JCB カード W]] 在星巴克、麦当劳、吉野家、ガスト、バーミヤン、すき家 等店的 10.5% 是真实存在的常设活动,但每家店都要事先在 J-POINT パートナー 做免费的「ポイントアップ登録」,没登记就只有 1%。而且麦当劳只限モバイルオーダー 和マックデリバリー,在柜台付款不算;すき家 则明确排除了 QUICPay,包括 Apple Pay 和 Google Pay 里的 QUICPay。
还有两个已经失效的老玩法:au PAY 的「たぬきの吉日」在罗森的 5% 已经在 2026 年 6 月 30 日结束;d カード 在罗森的 3% 折扣更是早在 2020 年就没有了,网上还有不少旧文章在推荐。オーケー 的会员 3% 折扣只限现金支付,用任何卡付款都没有这 3%,所以在オーケー 比较卡的时候要在心里把卡的还元率减掉 3 个百分点。
我的使用方式
我现在的用法是这样的:先在 charge-route 里把自己所有的卡加进去,品牌勾选准确,选好 iPhone 还是 Android,看一遍各个用途的最佳路线,决定这个月往哪几个钱包里充多少钱,比如楽天キャッシュ 只充 10000 日元、AEON Pay 只用到 20000 日元的上限。然后点「お店で使う」打开 which-card,在 iPhone 的 Safari 里用「添加到主屏幕」把它变成一个类似 App 的图标,之后在店门口打开、输入店名,看第一张卡和付款方式就可以了。
有几点建议。第一,「条件付きの上乗せ」默认是打开的,会把积分网站、应用设置、银行代扣这类条件性加成也算进去,如果你没有满足这些条件,可以把它关掉,只看确实能拿到的还元率。第二,这些数字是把每一步的还元率相加得到的估算值,活动和规则变化很快,真正做大额操作之前,还是要点开结果里附的出处链接,去官方页面确认一下。第三,主要连锁店能用哪些支付方式是逐家核对过的,其他店铺只确认了能刷卡,扫码和电子钱包会标成「要確認」并排在后面,实际以店里的标识为准。
技术上的一点说明
两个网站都是用 Vite 和 Preact 做的纯静态网页,部署在 [[Cloudflare Pages]] 上,没有后端,也不收集任何数据。价格.com 的卡片列表用一个小脚本抓取,充值线路的数据以 Z 家 的图解和规则变更记录为主,再用 Poinmy 的数据交叉核对,店铺优惠则逐条对照各发卡行的官方页面。charge-route 在每次构建时会导出一份公开的 JSON 数据,which-card 打开时会去读取最新版本,所以以后只要更新 charge-route 的数据,两个网站会同步生效。
最后
这两个网站本质上是在帮我自己解决问题:一个把「我这几张卡该怎么充值」画成一张属于自己的路线图,一个把「在店里刷哪张」压缩成输入店名、看一眼卡面的动作。做的过程中最大的收获,反而是把三井住友、三菱 UFJ、JCB 这些优惠的细则重新读了一遍,才发现很多我以为理所当然的用法其实早就不算了。日本的积分规则还会继续变,接下来我打算继续补充更多店铺、加入限时活动,并在规则改版时及时更新数据。如果你在使用中发现哪条路线或哪家店的规则不对,欢迎留言告诉我。